Domain versicherungen-beleihen.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-beleihen.de um.
Sind Sie am Kauf der Domain
versicherungen-beleihen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-beleihen.de kaufen?
Kann man jede Lebensversicherung beleihen?
Kann man jede Lebensversicherung beleihen? Ja, grundsätzlich ist es möglich, eine Lebensversicherung zu beleihen, solange sie einen ausreichenden Rückkaufswert hat. Allerdings bieten nicht alle Versicherungsgesellschaften die Möglichkeit an, die Police zu beleihen. Zudem gibt es bestimmte Voraussetzungen und Bedingungen, die erfüllt werden müssen, um eine Beleihung durchführen zu können. Es ist ratsam, sich vorab bei der jeweiligen Versicherungsgesellschaft über die genauen Modalitäten und Konditionen zu informieren. Zudem sollte man sich bewusst sein, dass eine Beleihung die Auszahlungssumme der Lebensversicherung verringern kann und zusätzliche Kosten verursachen kann. **
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Ähnliche Suchbegriffe für OP
Top-Angebote
Produkte zum Begriff OP:
-
OP Tech Kamera Tragegurt längenverstellbar OP/TECH1501012Pro Strap-3/8" Das "Weight-Reduction-System" eine rutschfeste, kleidungsschonende Armierung und die vergrößerte Gurtbreite machen den Pro Strap-3/8" zu einem professionellen Tragegurt. Die Möglichkeit zur Verwendung des Connector-Systems unterstreicht seine Vielseitigkeit. Länge einstellbar von 61 cm - 129,5 cm.32,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
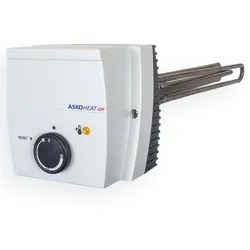
Askoma ASKOHEAT-OP AHIR-BI-OP-9.0Einschraubheizkörper für PV-Überschussstrom-Nutzung im Brauch- und Heizungswasserspeicher Der Askoma ASKOHEAT-OP AHIR-BI-OP-9.0 ist ein elektrischer Einschraubheizkörper mit 9,0 kW Heizleistung (400 V, 3~) für den Einsatz im Brauch- und Heizungswasserspeicher in Photovoltaikanlagen. Das Gerät ist auf die stufenlose Ansteuerung über den Fronius Ohmpilot ausgelegt und wandelt PV-Überschussstrom direkt in nutzbare Wärme um. Die Heizstäbe aus Incoloy 825 sind isoliert in einem Messingnippel R 11⁄2" montiert und eignen sich für emaillierte, Schwarzstahl- sowie – per DIP-Schalter umstellbar – für Edelstahlspeicher. Installation und elektrischer Anschluss müssen durch eine Elektrofachkraft erfolgen. Auf einen Blick 9 kW stufenlose Heizleistung 9,0 kW bei 400 V 3~ ermöglichen die vollständige Nutzung von PV-Überschussstrom von 0 bis 100 %. Temperaturregler und -begrenzer Elektromechanischer TR und STB nach EN 14597 regeln auf bis zu 85 °C; der STB verriegelt bei Überschreitung sicher. Universeller Speichertyp Integrierter DIP-Schalter macht den AHIR-BI-OP-9.0 für Edelstahl-, Schwarzstahl- und emaillierte Speicher einsetzbar. Direkte Ohmpilot-Kompatibilität Ausgelegt für den Fronius Ohmpilot; speichert PV-Überschuss thermisch, ohne zusätzlichen Systemeingriff. Funktionsprinzip und Anwendung Der Askoma ASKOHEAT-OP AHIR-BI-OP-9.0 wird als Zusatzheizung in Warmwasser- und Heizungspufferspeicher eingeschraubt und arbeitet direkt mit dem Fronius Ohmpilot zusammen. Der Ohmpilot erfasst den aktuellen PV-Überschuss und steuert die Heizleistung stufenlos zwischen 0 und 100 % aus – so wird überschüssiger Solarstrom verlustarm in Wärme umgewandelt und thermisch gespeichert.Die unbeheizte Zone beträgt bei allen Leistungsausführungen 150 mm. Das Gerät ist ausschließlich für Trinkwasser und Heizungswasser geeignet; der Einsatz in Wasser-Glykol-Gemischen oder anderen Medien ist nicht zulässig. Der Einbau muss waagerecht erfolgen; die Rohrheizkörper müssen vor der Inbetriebnahme vollständig mit Flüssigkeit bedeckt sein. Konstruktion und Materialien Der Heizkörper besteht aus drei U-förmigen Rundheizstäben aus Incoloy 825 (Werkstoff-Nr. 2.4858), die in einem konischen Pressmessingnippel CuZn40Pb2 (R 11⁄2") mittels lebensmittelechter Kunststoffhülsen isoliert montiert sind. Die Oberflächenbelastung beträgt 8–9 W/cm2, was den Einsatz in Heizungswasser ermöglicht. Dank der isolierten Bauweise sind die Geräte auch für emaillierte Speicher geeignet.Der Potenzialausgleichswiderstand ist über den integrierten DIP-Schalter überbrückbar, um den ASKOHEAT-OP AHIR-BI-OP-9.0 auch in Edelstahlspeichern korrosionssicher zu betreiben. Für Schwarzstahl- und emaillierte Speicher bleibt der DIP-Schalter auf Werkseinstellung (Position 2); für Edelstahl- oder Chromstahlspeicher ist er auf Position 1 umzustellen. Bei falscher Einstellung können Korrosionsschäden entstehen, die den Garantieanspruch ausschließen.Das Gehäuse aus Polycarbonat (RAL 7035, lichtgrau) bietet Schutzart IP41 nach EN 60529. Der elektrische Anschluss erfolgt per Schraubtechnik; der Betriebsdruck liegt bei maximal 10 bar. Montage, Betrieb und Wartung Die Ausschalttemperatur wird am Drehknopf stufenlos von Frostschutz bis ca. 85 °C eingestellt; aus wirtschaftlichen Gründen empfiehlt Askoma ca. 65 °C. Der Sicherheits-Temperaturbegrenzer (STB) verriegelt bei Überschreiten der Ausschalttemperatur; nach Abkühlung um ca. 10 K lässt er sich manuell über die Reset-Taste entriegeln. Das konische Gewinde muss vor der Montage mit einem für Trinkwasser zugelassenen Dichtmittel versehen werden.Ist im selben Behälter ein Wärmetauscher verbaut, muss dessen Steuertemperatur auf maximal 85 °C begrenzt werden, um ein ungewolltes Ansprechen des STB des Askoma ASKOHEAT-OP zu verhindern. In kalkhaltigem Wasser empfiehlt der Hersteller eine Entkalkung zweimal jährlich, z. B. mit Zitronensäure; starke Verkalkung kann zur thermischen Überbelastung der Heizstäbe führen und schließt den Garantieanspruch aus. Installation, Einstellung und Abbau dürfen ausschließlich durch Elektrofachkräfte erfolgen. Die Tabelle bei Bedarf zur Seite scrollen. Technische Details Anwendungsbereich Anwendung Zusatzheizung von Brauch- und Heizungswasser in Photovoltaikanlagen Nennleistung 9,00 kW; 400 V 3~ Eintauchlänge [EL] 750 mm Unbeheizte Zone 150 mm Einstellbereich 0 ... 28...85 °C Ausschalttemperatur θoff 110 °C (0–9 K) Umgebungstemperatur am Schaltwerk max. 50 °C (T50) Thermische Schaltdifferenz 11,0 K ± 5,5 K Umgebungstemperatur bei Lagerung und Transport −30...+90 °C Eichtoleranz ± 7 K Zeitkonstante in Wasser <45 s Leistungsregelung Stufenlos 0–100 % über Fronius Ohmpilot Ausführung Anschlussgewinde R 11⁄2" konisch Pressmessingnippel CuZn40Pb2 Rundheizstab Incoloy 825, 2.4858 Oberflächenbelastung 8–9 W/cm2 Elektrischer Anschluss Schraubtechnik Betriebsdruck max. 10 bar Gehäuse Polycarbonat, RAL 7035 (lichtgrau) Schutzart IP41 nach EN 60529 Normen Sicherheit EN 60335-1, EN 60335-2-21, EN 60335-2-73 EMV EN 55014-1, EN 55014-2 Emissionen / Immunität EN 62233 Temperaturregler (TR) Elektromechanisch nach EN 14597, Typ 2 B, nicht bruchsicher Temperaturbegrenzer (STB) Elektromechanisch nach EN 14597, Typ 2 BK, bruchsicher Produktmaße k.A. Gewicht k.A. Herstellergarantie 2 Jahre Hersteller Askoma Lieferumfang Askoma ASKOHEAT-OP AHIR-BI-OP-9.0 1 × Askoma ASKOHEAT-OP AHIR-BI-OP-9.0 Einschraubheizkörper R 11⁄2", 9,0 kW, 400 V 3~ 1 × Montagevorschrift und Gebrauchsanleitung Hast Du Fragen zum Askoma ASKOHEAT-OP AHIR-BI-OP-9.0? Wir helfen Dir gerne! Kontakt aufnehmen368,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie kann man eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, müssen Sie sich an Ihre Versicherungsgesellschaft wenden und die entsprechenden Unterlagen ausfüllen. In der Regel können Sie einen Kredit aufnehmen, der durch den Rückkaufswert Ihrer Police abgesichert ist. Die Höhe des Darlehens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem aktuellen Wert Ihrer Police und den Bedingungen Ihres Versicherungsvertrags. Es ist wichtig zu beachten, dass das Beleihen einer Lebensversicherung Auswirkungen auf die Auszahlung im Todesfall haben kann, da das Darlehen und die Zinsen zurückgezahlt werden müssen. Es ist ratsam, sich vorab ausführlich von einem Finanzberater beraten zu lassen. **
-
Wie kann ich eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, musst du zuerst prüfen, ob deine Police überhaupt beleihbar ist. Dann solltest du dich an deine Versicherungsgesellschaft wenden, um die genauen Bedingungen und Möglichkeiten zu besprechen. In der Regel kannst du einen Kredit aufnehmen, der durch den Rückkaufswert deiner Lebensversicherung abgesichert ist. Es ist wichtig, die Konditionen und Zinsen des Kredits zu überprüfen, um sicherzustellen, dass es für dich die richtige Entscheidung ist. Es kann auch sinnvoll sein, sich von einem Finanzberater beraten zu lassen, um alle Optionen zu verstehen und die beste Lösung für deine finanzielle Situation zu finden. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **


Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Top-Angebote
Produkte zum Begriff OP:
-
OP Tech OP/TECH9001142 Regenschutz1x2 OP/Tech Regenschutz "Rain-Sleeve Flash" Der "Rain-Sleeve Flash" Regenschutz ist ein nützliches Hilfsmittel für alle Outdoor-Fotografen. Es schützt die empfindlichen Teile Ihrer DSLR und des Blitzes bestmöglich, erlaubt aber gleichzeitig eine einfache Bedienung. Die Aussparung für den Sucher ermöglicht außerdem die volle Bildkontrolle während des Fotografierens. Eigenschaften: -Perfekt geeignet für den Einsatz im Freien -Passt dank kompaktem Design ideal in jede Kameratasche -Auch zur Verwendung mit Stativen geeignet -Aussparung für den Sucher (Einheitsgröße) -Bedienung der Kamera erfolgt unter der Regenhülle13,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
OP Tech OP/TECH9001132 Regenschutz1x2 OP/Tech Regenschutz "Rain-Sleeve" Der "Rain-Sleeve" Regenschutz ist ein nützliches Hilfsmittel für alle Outdoor-Fotografen. Es schützt die empfindlichen Teile Ihrer DSLR bestmöglich, erlaubt aber gleichzeitig eine einfache Bedienung. Die Aussparung für den Sucher ermöglicht außerdem die volle Bildkontrolle während des Fotografierens. Eigenschaften: -Perfekt geeignet für den Einsatz im Freien -Passt dank kompaktem Design ideal in jede Kameratasche -Auch zur Verwendung mit Stativen geeignet -Aussparung für den Sucher (Einheitsgröße) -Bedienung der Kamera erfolgt unter der Regenhülle10,48 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kann man jede Lebensversicherung beleihen?
Kann man jede Lebensversicherung beleihen? Ja, grundsätzlich ist es möglich, eine Lebensversicherung zu beleihen, solange sie einen ausreichenden Rückkaufswert hat. Allerdings bieten nicht alle Versicherungsgesellschaften die Möglichkeit an, die Police zu beleihen. Zudem gibt es bestimmte Voraussetzungen und Bedingungen, die erfüllt werden müssen, um eine Beleihung durchführen zu können. Es ist ratsam, sich vorab bei der jeweiligen Versicherungsgesellschaft über die genauen Modalitäten und Konditionen zu informieren. Zudem sollte man sich bewusst sein, dass eine Beleihung die Auszahlungssumme der Lebensversicherung verringern kann und zusätzliche Kosten verursachen kann. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie kann man eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, müssen Sie sich an Ihre Versicherungsgesellschaft wenden und die entsprechenden Unterlagen ausfüllen. In der Regel können Sie einen Kredit aufnehmen, der durch den Rückkaufswert Ihrer Police abgesichert ist. Die Höhe des Darlehens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem aktuellen Wert Ihrer Police und den Bedingungen Ihres Versicherungsvertrags. Es ist wichtig zu beachten, dass das Beleihen einer Lebensversicherung Auswirkungen auf die Auszahlung im Todesfall haben kann, da das Darlehen und die Zinsen zurückgezahlt werden müssen. Es ist ratsam, sich vorab ausführlich von einem Finanzberater beraten zu lassen. **
Ähnliche Suchbegriffe für OP
-
OP Tech Kamera Tragegurt längenverstellbar OP/TECH1501012Pro Strap-3/8" Das "Weight-Reduction-System" eine rutschfeste, kleidungsschonende Armierung und die vergrößerte Gurtbreite machen den Pro Strap-3/8" zu einem professionellen Tragegurt. Die Möglichkeit zur Verwendung des Connector-Systems unterstreicht seine Vielseitigkeit. Länge einstellbar von 61 cm - 129,5 cm.32,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Askoma ASKOHEAT-OP AHIR-BI-OP-9.0Einschraubheizkörper für PV-Überschussstrom-Nutzung im Brauch- und Heizungswasserspeicher Der Askoma ASKOHEAT-OP AHIR-BI-OP-9.0 ist ein elektrischer Einschraubheizkörper mit 9,0 kW Heizleistung (400 V, 3~) für den Einsatz im Brauch- und Heizungswasserspeicher in Photovoltaikanlagen. Das Gerät ist auf die stufenlose Ansteuerung über den Fronius Ohmpilot ausgelegt und wandelt PV-Überschussstrom direkt in nutzbare Wärme um. Die Heizstäbe aus Incoloy 825 sind isoliert in einem Messingnippel R 11⁄2" montiert und eignen sich für emaillierte, Schwarzstahl- sowie – per DIP-Schalter umstellbar – für Edelstahlspeicher. Installation und elektrischer Anschluss müssen durch eine Elektrofachkraft erfolgen. Auf einen Blick 9 kW stufenlose Heizleistung 9,0 kW bei 400 V 3~ ermöglichen die vollständige Nutzung von PV-Überschussstrom von 0 bis 100 %. Temperaturregler und -begrenzer Elektromechanischer TR und STB nach EN 14597 regeln auf bis zu 85 °C; der STB verriegelt bei Überschreitung sicher. Universeller Speichertyp Integrierter DIP-Schalter macht den AHIR-BI-OP-9.0 für Edelstahl-, Schwarzstahl- und emaillierte Speicher einsetzbar. Direkte Ohmpilot-Kompatibilität Ausgelegt für den Fronius Ohmpilot; speichert PV-Überschuss thermisch, ohne zusätzlichen Systemeingriff. Funktionsprinzip und Anwendung Der Askoma ASKOHEAT-OP AHIR-BI-OP-9.0 wird als Zusatzheizung in Warmwasser- und Heizungspufferspeicher eingeschraubt und arbeitet direkt mit dem Fronius Ohmpilot zusammen. Der Ohmpilot erfasst den aktuellen PV-Überschuss und steuert die Heizleistung stufenlos zwischen 0 und 100 % aus – so wird überschüssiger Solarstrom verlustarm in Wärme umgewandelt und thermisch gespeichert.Die unbeheizte Zone beträgt bei allen Leistungsausführungen 150 mm. Das Gerät ist ausschließlich für Trinkwasser und Heizungswasser geeignet; der Einsatz in Wasser-Glykol-Gemischen oder anderen Medien ist nicht zulässig. Der Einbau muss waagerecht erfolgen; die Rohrheizkörper müssen vor der Inbetriebnahme vollständig mit Flüssigkeit bedeckt sein. Konstruktion und Materialien Der Heizkörper besteht aus drei U-förmigen Rundheizstäben aus Incoloy 825 (Werkstoff-Nr. 2.4858), die in einem konischen Pressmessingnippel CuZn40Pb2 (R 11⁄2") mittels lebensmittelechter Kunststoffhülsen isoliert montiert sind. Die Oberflächenbelastung beträgt 8–9 W/cm2, was den Einsatz in Heizungswasser ermöglicht. Dank der isolierten Bauweise sind die Geräte auch für emaillierte Speicher geeignet.Der Potenzialausgleichswiderstand ist über den integrierten DIP-Schalter überbrückbar, um den ASKOHEAT-OP AHIR-BI-OP-9.0 auch in Edelstahlspeichern korrosionssicher zu betreiben. Für Schwarzstahl- und emaillierte Speicher bleibt der DIP-Schalter auf Werkseinstellung (Position 2); für Edelstahl- oder Chromstahlspeicher ist er auf Position 1 umzustellen. Bei falscher Einstellung können Korrosionsschäden entstehen, die den Garantieanspruch ausschließen.Das Gehäuse aus Polycarbonat (RAL 7035, lichtgrau) bietet Schutzart IP41 nach EN 60529. Der elektrische Anschluss erfolgt per Schraubtechnik; der Betriebsdruck liegt bei maximal 10 bar. Montage, Betrieb und Wartung Die Ausschalttemperatur wird am Drehknopf stufenlos von Frostschutz bis ca. 85 °C eingestellt; aus wirtschaftlichen Gründen empfiehlt Askoma ca. 65 °C. Der Sicherheits-Temperaturbegrenzer (STB) verriegelt bei Überschreiten der Ausschalttemperatur; nach Abkühlung um ca. 10 K lässt er sich manuell über die Reset-Taste entriegeln. Das konische Gewinde muss vor der Montage mit einem für Trinkwasser zugelassenen Dichtmittel versehen werden.Ist im selben Behälter ein Wärmetauscher verbaut, muss dessen Steuertemperatur auf maximal 85 °C begrenzt werden, um ein ungewolltes Ansprechen des STB des Askoma ASKOHEAT-OP zu verhindern. In kalkhaltigem Wasser empfiehlt der Hersteller eine Entkalkung zweimal jährlich, z. B. mit Zitronensäure; starke Verkalkung kann zur thermischen Überbelastung der Heizstäbe führen und schließt den Garantieanspruch aus. Installation, Einstellung und Abbau dürfen ausschließlich durch Elektrofachkräfte erfolgen. Die Tabelle bei Bedarf zur Seite scrollen. Technische Details Anwendungsbereich Anwendung Zusatzheizung von Brauch- und Heizungswasser in Photovoltaikanlagen Nennleistung 9,00 kW; 400 V 3~ Eintauchlänge [EL] 750 mm Unbeheizte Zone 150 mm Einstellbereich 0 ... 28...85 °C Ausschalttemperatur θoff 110 °C (0–9 K) Umgebungstemperatur am Schaltwerk max. 50 °C (T50) Thermische Schaltdifferenz 11,0 K ± 5,5 K Umgebungstemperatur bei Lagerung und Transport −30...+90 °C Eichtoleranz ± 7 K Zeitkonstante in Wasser <45 s Leistungsregelung Stufenlos 0–100 % über Fronius Ohmpilot Ausführung Anschlussgewinde R 11⁄2" konisch Pressmessingnippel CuZn40Pb2 Rundheizstab Incoloy 825, 2.4858 Oberflächenbelastung 8–9 W/cm2 Elektrischer Anschluss Schraubtechnik Betriebsdruck max. 10 bar Gehäuse Polycarbonat, RAL 7035 (lichtgrau) Schutzart IP41 nach EN 60529 Normen Sicherheit EN 60335-1, EN 60335-2-21, EN 60335-2-73 EMV EN 55014-1, EN 55014-2 Emissionen / Immunität EN 62233 Temperaturregler (TR) Elektromechanisch nach EN 14597, Typ 2 B, nicht bruchsicher Temperaturbegrenzer (STB) Elektromechanisch nach EN 14597, Typ 2 BK, bruchsicher Produktmaße k.A. Gewicht k.A. Herstellergarantie 2 Jahre Hersteller Askoma Lieferumfang Askoma ASKOHEAT-OP AHIR-BI-OP-9.0 1 × Askoma ASKOHEAT-OP AHIR-BI-OP-9.0 Einschraubheizkörper R 11⁄2", 9,0 kW, 400 V 3~ 1 × Montagevorschrift und Gebrauchsanleitung Hast Du Fragen zum Askoma ASKOHEAT-OP AHIR-BI-OP-9.0? Wir helfen Dir gerne! Kontakt aufnehmen368,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, musst du zuerst prüfen, ob deine Police überhaupt beleihbar ist. Dann solltest du dich an deine Versicherungsgesellschaft wenden, um die genauen Bedingungen und Möglichkeiten zu besprechen. In der Regel kannst du einen Kredit aufnehmen, der durch den Rückkaufswert deiner Lebensversicherung abgesichert ist. Es ist wichtig, die Konditionen und Zinsen des Kredits zu überprüfen, um sicherzustellen, dass es für dich die richtige Entscheidung ist. Es kann auch sinnvoll sein, sich von einem Finanzberater beraten zu lassen, um alle Optionen zu verstehen und die beste Lösung für deine finanzielle Situation zu finden. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.