Domain versicherungen-beleihen.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-beleihen.de um.
Sind Sie am Kauf der Domain
versicherungen-beleihen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-beleihen.de kaufen?
Kann man jede Lebensversicherung beleihen?
Kann man jede Lebensversicherung beleihen? Ja, grundsätzlich ist es möglich, eine Lebensversicherung zu beleihen, solange sie einen ausreichenden Rückkaufswert hat. Allerdings bieten nicht alle Versicherungsgesellschaften die Möglichkeit an, die Police zu beleihen. Zudem gibt es bestimmte Voraussetzungen und Bedingungen, die erfüllt werden müssen, um eine Beleihung durchführen zu können. Es ist ratsam, sich vorab bei der jeweiligen Versicherungsgesellschaft über die genauen Modalitäten und Konditionen zu informieren. Zudem sollte man sich bewusst sein, dass eine Beleihung die Auszahlungssumme der Lebensversicherung verringern kann und zusätzliche Kosten verursachen kann. **
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **

Ähnliche Suchbegriffe für Powerups
Top-Angebote
Produkte zum Begriff Powerups:
-
VERTIV PowerUPS 200 Essential IEC, 1000VA, VI, USBEffizientes EnergiemanagementDiese USV verfügt über einen Wirkungsgrad von 95 % und sorgt so für Energieeinsparungen bei gleichzeitiger Bereitstellung der erforderlichen Notstromversorgung. Diese Effizienz trägt dazu bei, die Betriebskosten im Laufe der Zeit zu senken und gleichzeitig eine zuverlässige Leistung zu gewährleisten.Robuster ÜberspannungsschutzMit einer Überspannungsenergie von 475 Joule schützt diese USV empfindliche elektronische Geräte vor Spannungsspitzen und Überspannungen, wodurch das Risiko von Schäden verringert und die Betriebsintegrität aufrechterhalten wird.Anpassungsfähige AnschlussmöglichkeitenDie USV ist mit mehreren Anschlusstypen ausgestattet, darunter 4-poliger USB Typ A, RJ-45 und 24-poliger USB-C, was eine einfache Integration mit verschiedenen Geräten ermöglicht und die Kompatibilität mit einer Vielzahl von Anwendungen gewährleistet.Verbesserte AkkuleistungMit einer bleisäurebasierten, ventilgeregelten Batterie bietet diese USV eine zuverlässige Leistung mit einer Laufzeit von bis zu 6 Minuten bei halber Last und sorgt so für ausreichend Zeit für ein sicheres Herunterfahren oder einen unterbrechungsfreien Betrieb bei kurzen Stromausfällen.Einhaltung von NormenDiese USV erfüllt mehrere internationale Konformitätsstandards, darunter IEC 61000-4-5 und RoHS, und gewährleistet die Einhaltung von Umwelt- und Sicherheitsvorschriften, sodass Anwender sich auf ihre Verwendung verlassen können.119,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie kann man eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, müssen Sie sich an Ihre Versicherungsgesellschaft wenden und die entsprechenden Unterlagen ausfüllen. In der Regel können Sie einen Kredit aufnehmen, der durch den Rückkaufswert Ihrer Police abgesichert ist. Die Höhe des Darlehens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem aktuellen Wert Ihrer Police und den Bedingungen Ihres Versicherungsvertrags. Es ist wichtig zu beachten, dass das Beleihen einer Lebensversicherung Auswirkungen auf die Auszahlung im Todesfall haben kann, da das Darlehen und die Zinsen zurückgezahlt werden müssen. Es ist ratsam, sich vorab ausführlich von einem Finanzberater beraten zu lassen. **
-
Wie kann ich eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, musst du zuerst prüfen, ob deine Police überhaupt beleihbar ist. Dann solltest du dich an deine Versicherungsgesellschaft wenden, um die genauen Bedingungen und Möglichkeiten zu besprechen. In der Regel kannst du einen Kredit aufnehmen, der durch den Rückkaufswert deiner Lebensversicherung abgesichert ist. Es ist wichtig, die Konditionen und Zinsen des Kredits zu überprüfen, um sicherzustellen, dass es für dich die richtige Entscheidung ist. Es kann auch sinnvoll sein, sich von einem Finanzberater beraten zu lassen, um alle Optionen zu verstehen und die beste Lösung für deine finanzielle Situation zu finden. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **

Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Top-Angebote
Produkte zum Begriff Powerups:
-
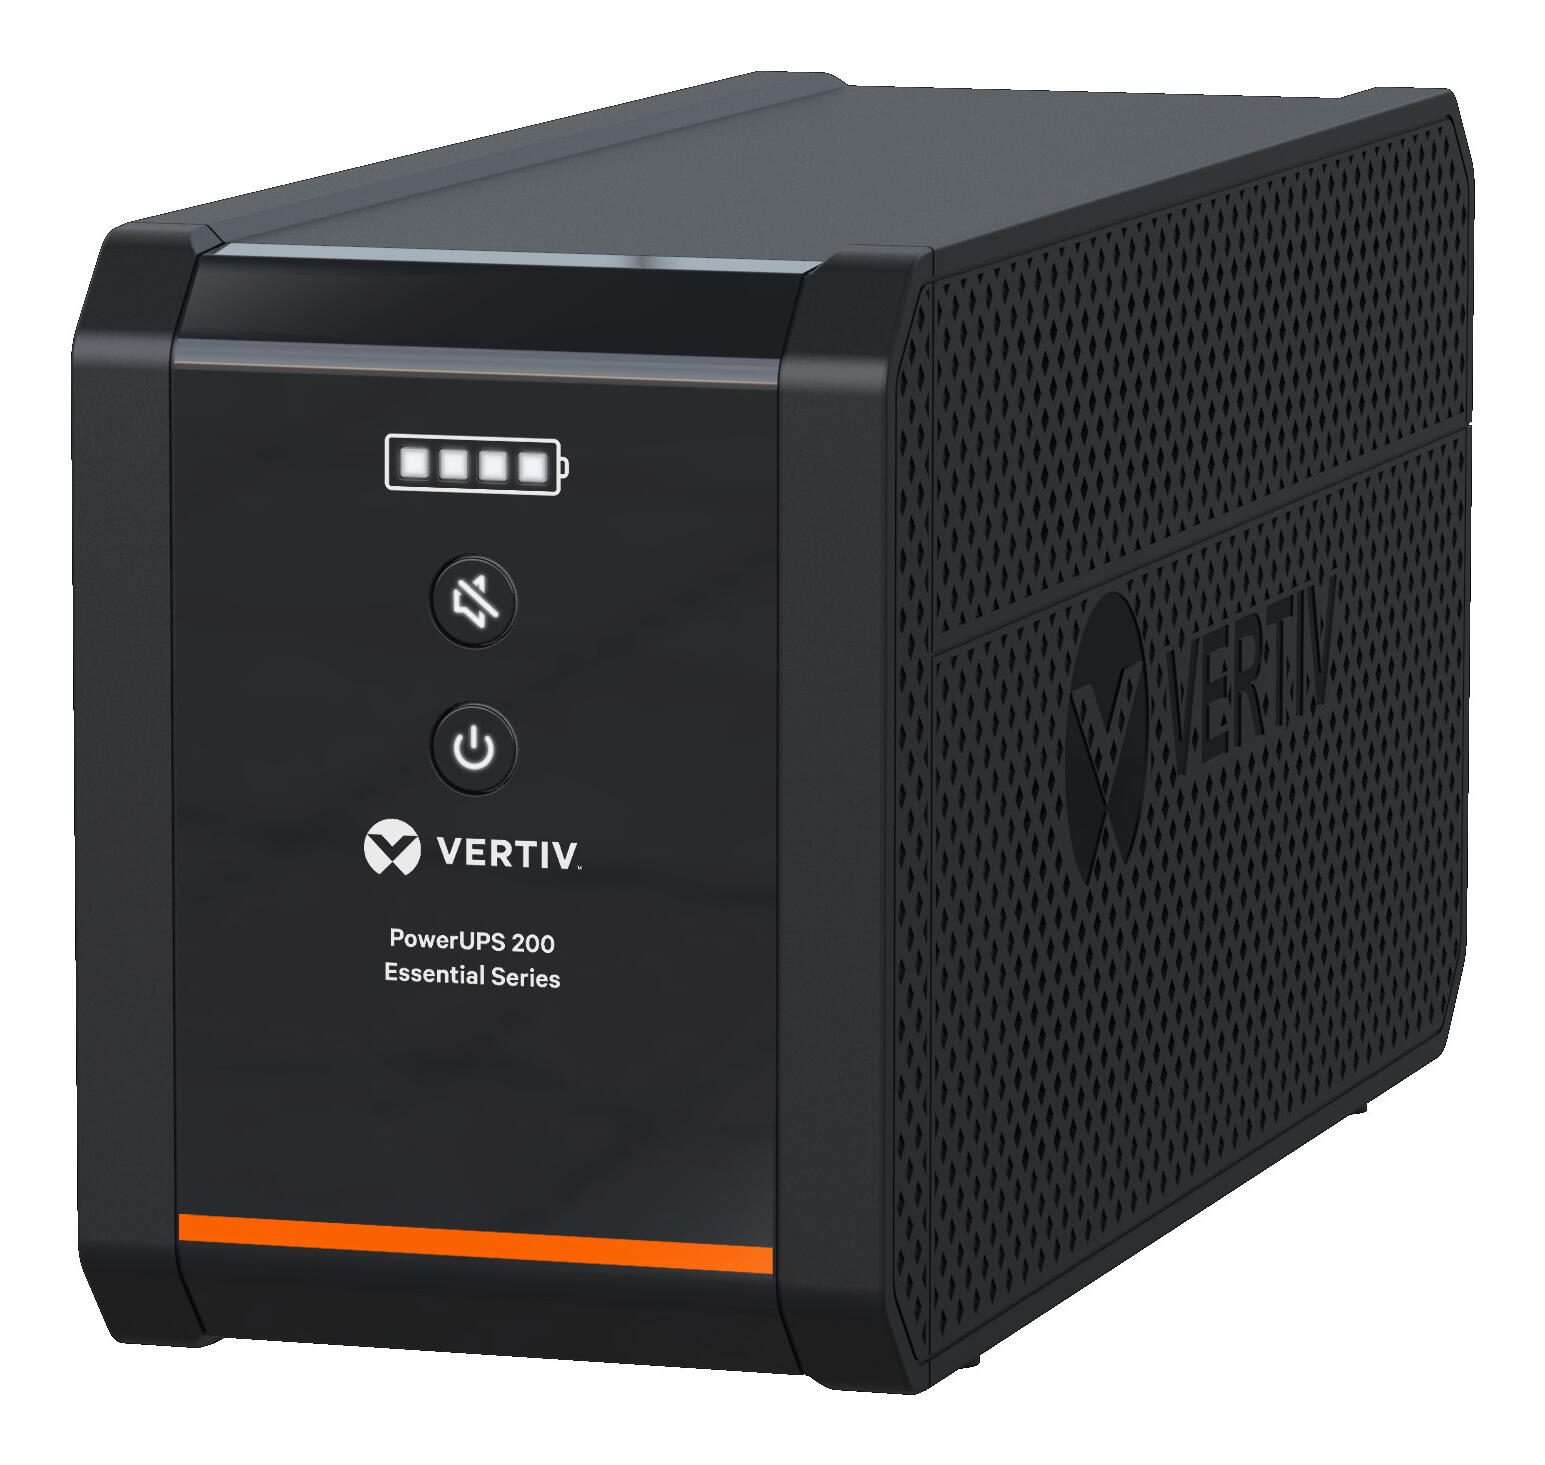
VERTIV PowerUPS 200 Essential IEC, 1600VA, VI, USBZuverlässige LeistungDie USV bietet eine Leistung von 1600 VA und liefert eine konstante Ausgangsleistung mit Sinuswellenform, wodurch eine stabile Stromversorgung der Geräte gewährleistet ist.Robuste BatterietechnologieEine ventilgeregelte Blei-Säure-Batterie bietet eine Laufzeit von bis zu 10 Minuten bei halber Last und liefert so wichtige Notstromversorgung bei Stromausfällen.Vielseitige AnschlussmöglichkeitenMit sechs Ausgangsanschlüssen kann diese USV mehrere Geräte gleichzeitig versorgen und verbessert so die Funktionalität in verschiedenen Konfigurationen.Effizienter BetriebMit einem Wirkungsgrad von 95 % werden Stromverluste minimiert und gleichzeitig eine stabile Ausgangsleistung für die angeschlossenen Geräte gewährleistet.Umfassende KonformitätErfüllt verschiedene internationale Sicherheitsstandards und gewährleistet so Zuverlässigkeit und Sicherheit für Anwender in unterschiedlichen Umgebungen.216,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VERTIV PowerUPS 200 Essential Schuko, 1600VA, VI, USBZuverlässiger StromschutzDiese USV-Anlage sorgt dafür, dass kritische Geräte bei kurzen Stromausfällen mit einer Laufzeit von bis zu 10 Minuten bei halber Last mit Strom versorgt bleiben, sodass ein sicheres Herunterfahren oder der Weiterbetrieb möglich ist.Robuste Kapazität und EffizienzMit einer Leistung von 1600 VA und einem Wirkungsgrad von 95 % verwaltet diese USV die Energieversorgung effektiv, reduziert Verschwendung und optimiert die Leistung.Mehrere AusgangsoptionenAusgestattet mit sechs Ausgangsanschlüssen, darunter eine Kombination aus USB- und Stromanschlüssen, bietet diese USV flexible Anschlussmöglichkeiten für verschiedene Geräte in unterschiedlichen Umgebungen.UmweltkonformitätDie USV erfüllt mehrere internationale Konformitätsstandards und unterstreicht damit ihr Engagement für umweltfreundliche Praktiken, während sie gleichzeitig eine zuverlässige Leistung unter verschiedenen Bedingungen gewährleistet.Erweiterter ÜberspannungsschutzMit automatischer Spannungsregelung (AVR) und einer Überspannungsenergie von 475 Joule bietet dieses Gerät einen unverzichtbaren Schutz vor elektrischer Instabilität und Überspannungen und verlängert so die Lebensdauer der angeschlossenen Geräte.167,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VERTIV PowerUPS 200 Essential IEC, 1000VA, VI, USBEffizientes EnergiemanagementDiese USV verfügt über einen Wirkungsgrad von 95 % und sorgt so für Energieeinsparungen bei gleichzeitiger Bereitstellung der erforderlichen Notstromversorgung. Diese Effizienz trägt dazu bei, die Betriebskosten im Laufe der Zeit zu senken und gleichzeitig eine zuverlässige Leistung zu gewährleisten.Robuster ÜberspannungsschutzMit einer Überspannungsenergie von 475 Joule schützt diese USV empfindliche elektronische Geräte vor Spannungsspitzen und Überspannungen, wodurch das Risiko von Schäden verringert und die Betriebsintegrität aufrechterhalten wird.Anpassungsfähige AnschlussmöglichkeitenDie USV ist mit mehreren Anschlusstypen ausgestattet, darunter 4-poliger USB Typ A, RJ-45 und 24-poliger USB-C, was eine einfache Integration mit verschiedenen Geräten ermöglicht und die Kompatibilität mit einer Vielzahl von Anwendungen gewährleistet.Verbesserte AkkuleistungMit einer bleisäurebasierten, ventilgeregelten Batterie bietet diese USV eine zuverlässige Leistung mit einer Laufzeit von bis zu 6 Minuten bei halber Last und sorgt so für ausreichend Zeit für ein sicheres Herunterfahren oder einen unterbrechungsfreien Betrieb bei kurzen Stromausfällen.Einhaltung von NormenDiese USV erfüllt mehrere internationale Konformitätsstandards, darunter IEC 61000-4-5 und RoHS, und gewährleistet die Einhaltung von Umwelt- und Sicherheitsvorschriften, sodass Anwender sich auf ihre Verwendung verlassen können.119,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man jede Lebensversicherung beleihen?
Kann man jede Lebensversicherung beleihen? Ja, grundsätzlich ist es möglich, eine Lebensversicherung zu beleihen, solange sie einen ausreichenden Rückkaufswert hat. Allerdings bieten nicht alle Versicherungsgesellschaften die Möglichkeit an, die Police zu beleihen. Zudem gibt es bestimmte Voraussetzungen und Bedingungen, die erfüllt werden müssen, um eine Beleihung durchführen zu können. Es ist ratsam, sich vorab bei der jeweiligen Versicherungsgesellschaft über die genauen Modalitäten und Konditionen zu informieren. Zudem sollte man sich bewusst sein, dass eine Beleihung die Auszahlungssumme der Lebensversicherung verringern kann und zusätzliche Kosten verursachen kann. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie kann man eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, müssen Sie sich an Ihre Versicherungsgesellschaft wenden und die entsprechenden Unterlagen ausfüllen. In der Regel können Sie einen Kredit aufnehmen, der durch den Rückkaufswert Ihrer Police abgesichert ist. Die Höhe des Darlehens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem aktuellen Wert Ihrer Police und den Bedingungen Ihres Versicherungsvertrags. Es ist wichtig zu beachten, dass das Beleihen einer Lebensversicherung Auswirkungen auf die Auszahlung im Todesfall haben kann, da das Darlehen und die Zinsen zurückgezahlt werden müssen. Es ist ratsam, sich vorab ausführlich von einem Finanzberater beraten zu lassen. **
Ähnliche Suchbegriffe für Powerups
-
Wie kann ich eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, musst du zuerst prüfen, ob deine Police überhaupt beleihbar ist. Dann solltest du dich an deine Versicherungsgesellschaft wenden, um die genauen Bedingungen und Möglichkeiten zu besprechen. In der Regel kannst du einen Kredit aufnehmen, der durch den Rückkaufswert deiner Lebensversicherung abgesichert ist. Es ist wichtig, die Konditionen und Zinsen des Kredits zu überprüfen, um sicherzustellen, dass es für dich die richtige Entscheidung ist. Es kann auch sinnvoll sein, sich von einem Finanzberater beraten zu lassen, um alle Optionen zu verstehen und die beste Lösung für deine finanzielle Situation zu finden. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.