Domain versicherungen-beleihen.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-beleihen.de um.
Sind Sie am Kauf der Domain
versicherungen-beleihen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-beleihen.de kaufen?
Kann man jede Lebensversicherung beleihen?
Kann man jede Lebensversicherung beleihen? Ja, grundsätzlich ist es möglich, eine Lebensversicherung zu beleihen, solange sie einen ausreichenden Rückkaufswert hat. Allerdings bieten nicht alle Versicherungsgesellschaften die Möglichkeit an, die Police zu beleihen. Zudem gibt es bestimmte Voraussetzungen und Bedingungen, die erfüllt werden müssen, um eine Beleihung durchführen zu können. Es ist ratsam, sich vorab bei der jeweiligen Versicherungsgesellschaft über die genauen Modalitäten und Konditionen zu informieren. Zudem sollte man sich bewusst sein, dass eine Beleihung die Auszahlungssumme der Lebensversicherung verringern kann und zusätzliche Kosten verursachen kann. **
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **

Ähnliche Suchbegriffe für Windgeschützt
Top-Angebote
Produkte zum Begriff Windgeschützt:
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie kann man eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, müssen Sie sich an Ihre Versicherungsgesellschaft wenden und die entsprechenden Unterlagen ausfüllen. In der Regel können Sie einen Kredit aufnehmen, der durch den Rückkaufswert Ihrer Police abgesichert ist. Die Höhe des Darlehens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem aktuellen Wert Ihrer Police und den Bedingungen Ihres Versicherungsvertrags. Es ist wichtig zu beachten, dass das Beleihen einer Lebensversicherung Auswirkungen auf die Auszahlung im Todesfall haben kann, da das Darlehen und die Zinsen zurückgezahlt werden müssen. Es ist ratsam, sich vorab ausführlich von einem Finanzberater beraten zu lassen. **
-
Wie kann ich eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, musst du zuerst prüfen, ob deine Police überhaupt beleihbar ist. Dann solltest du dich an deine Versicherungsgesellschaft wenden, um die genauen Bedingungen und Möglichkeiten zu besprechen. In der Regel kannst du einen Kredit aufnehmen, der durch den Rückkaufswert deiner Lebensversicherung abgesichert ist. Es ist wichtig, die Konditionen und Zinsen des Kredits zu überprüfen, um sicherzustellen, dass es für dich die richtige Entscheidung ist. Es kann auch sinnvoll sein, sich von einem Finanzberater beraten zu lassen, um alle Optionen zu verstehen und die beste Lösung für deine finanzielle Situation zu finden. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **


Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Top-Angebote
Produkte zum Begriff Windgeschützt:
-
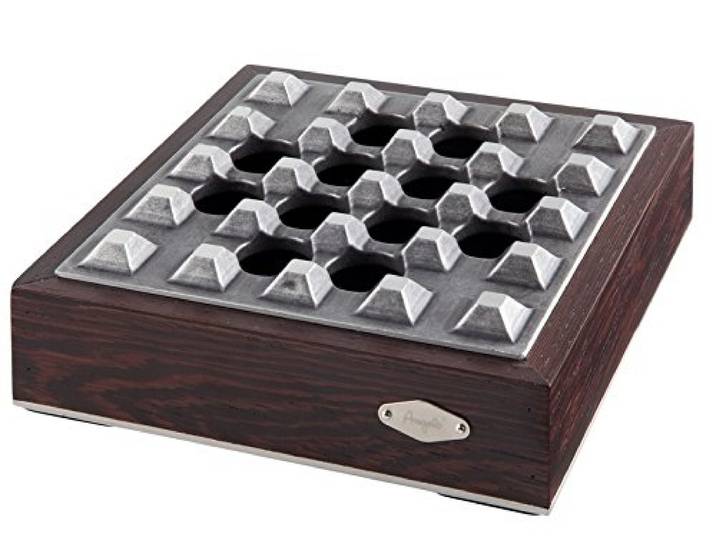
Zigarrenascher Metall, Braun/chrom, 4er windgeschützt inkl. Lifestyle-Ambiente TastingbogenZigarrenascher Metall, Braun/chrom, 4er windgeschützt inkl. Lifestyle-Ambiente Tastingbogen. Maße: 18,5 cm x 18,5 cm x 5,00 cm Inkl. Lifestyle-Ambiente Tastingbogen um eigenen Raucherfahrung und Bewertungen zu sammeln für bis zu 4 Zigarren Inkl. Geschenkpackung ein echter Eyecatcher Farbe:Braun/Chrom89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF 32-Clip Faltbarer Wäschebügel – windgeschützt, ABS-Kunststoff, mit Haken, platzsparend und tragbar, 275g Grün32-Clip faltbarer Wäschebügel aus ABS-Kunststoff, windgeschützt und platzsparend mit Haken. 275g, 32 Clips zum sicheren Trocknen von Unterwäsche, Socken und Handtüchern ideal für Reisen, Studentenwohnheim und Balkon. Windgeschützter Halt: Das windgeschützte Design hält Kleidungsstücke beim Trocknen sicher und verhindert Verrutschen und Verlust, indem es mit 32 Clips Unterwäsche, Socken, Handtücher und leichte Kleidungsstücke zuverlässig fixiert. Dieses windgeschützte Aufhänge-Trockenregal sorgt für stabilen Halt bei leichtem Wind und eignet sich sowohl für die Nutzung in Innenräumen als auch in geschützten Außenbereichen wie Balkon oder überdachten Terrassen. Platzsparend faltbar: Das faltbare Design schafft einen kompakten Platzbedarf für einfache Aufbewahrung und Transport; der Wäschebügel lässt sich flach zusammenlegen und in Schränken, Koffern oder Wäschekörben verstauen. Mit dem Haken lässt er sich schnell an Stangen oder Leinen befestigen, ideal für kleine Wohnungen, Reisen, Studentenwohnheime und Balkone, wo platzsparende Lösungen und effizientes Lufttrocknen von Unterwäsche und Socken gefragt sind. Leichtes ABS-Material: Aus ABS-Kunststoff gefertigt wiegt der Wäschebügel nur 275g und kombiniert geringes Gewicht mit verlässlicher Tragfähigkeit für kleine Wäschestücke. Das Material ermöglicht einfaches Tragen und schnelle Montage sowie häufiges Falten und Aufhängen im Alltag. ABS-Kunststoff widersteht normaler Abnutzung bei regelmäßigem Gebrauch und bietet zuverlässige Performance ohne unnötiges Zusatzgewicht. Vielseitige Anwendung: Mit 32 Clips und stabilem Haken bietet der Mehrclip-Wäschebügel vielseitige Einsatzmöglichkeiten: Trocknen von Unterwäsche, Socken, BHs und Handtüchern sowie kleiner Kleidungsstücke. Er funktioniert als platzsparendes Aufhänge-Trockenregal für Balkon, Badezimmer, Reise, Camping und Studentenwohnheim und ermöglicht effizientes Lufttrocknen mehrerer Teile gleichzeitig ohne viel Platzbedarf. Spezifikationen: Farbe: Mehrere Optionen Größe: Länge 32cm x Breite 32cm x Höhe 32cm Material: ABS-Kunststoff Parameter: 32 Clips; Windgeschütztes Design; Faltbar für kompakte Aufbewahrung; Haken zum Aufhängen; Gewicht 275g; Geeignet für Unterwäsche, Socken, Handtücher, Kleidung; Leicht und zuverlässige Tragfähigkeit Das Paket beinhaltet: Wäschebügel x119,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man jede Lebensversicherung beleihen?
Kann man jede Lebensversicherung beleihen? Ja, grundsätzlich ist es möglich, eine Lebensversicherung zu beleihen, solange sie einen ausreichenden Rückkaufswert hat. Allerdings bieten nicht alle Versicherungsgesellschaften die Möglichkeit an, die Police zu beleihen. Zudem gibt es bestimmte Voraussetzungen und Bedingungen, die erfüllt werden müssen, um eine Beleihung durchführen zu können. Es ist ratsam, sich vorab bei der jeweiligen Versicherungsgesellschaft über die genauen Modalitäten und Konditionen zu informieren. Zudem sollte man sich bewusst sein, dass eine Beleihung die Auszahlungssumme der Lebensversicherung verringern kann und zusätzliche Kosten verursachen kann. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie kann man eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, müssen Sie sich an Ihre Versicherungsgesellschaft wenden und die entsprechenden Unterlagen ausfüllen. In der Regel können Sie einen Kredit aufnehmen, der durch den Rückkaufswert Ihrer Police abgesichert ist. Die Höhe des Darlehens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem aktuellen Wert Ihrer Police und den Bedingungen Ihres Versicherungsvertrags. Es ist wichtig zu beachten, dass das Beleihen einer Lebensversicherung Auswirkungen auf die Auszahlung im Todesfall haben kann, da das Darlehen und die Zinsen zurückgezahlt werden müssen. Es ist ratsam, sich vorab ausführlich von einem Finanzberater beraten zu lassen. **
Ähnliche Suchbegriffe für Windgeschützt
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF 32-Clip Faltbarer Wäschebügel – windgeschützt, ABS-Kunststoff, mit Haken, platzsparend und tragbar, 275g Blau32-Clip faltbarer Wäschebügel aus ABS-Kunststoff, windgeschützt und platzsparend mit Haken. 275g, 32 Clips zum sicheren Trocknen von Unterwäsche, Socken und Handtüchern ideal für Reisen, Studentenwohnheim und Balkon. Windgeschützter Halt: Das windgeschützte Design hält Kleidungsstücke beim Trocknen sicher und verhindert Verrutschen und Verlust, indem es mit 32 Clips Unterwäsche, Socken, Handtücher und leichte Kleidungsstücke zuverlässig fixiert. Dieses windgeschützte Aufhänge-Trockenregal sorgt für stabilen Halt bei leichtem Wind und eignet sich sowohl für die Nutzung in Innenräumen als auch in geschützten Außenbereichen wie Balkon oder überdachten Terrassen. Platzsparend faltbar: Das faltbare Design schafft einen kompakten Platzbedarf für einfache Aufbewahrung und Transport; der Wäschebügel lässt sich flach zusammenlegen und in Schränken, Koffern oder Wäschekörben verstauen. Mit dem Haken lässt er sich schnell an Stangen oder Leinen befestigen, ideal für kleine Wohnungen, Reisen, Studentenwohnheime und Balkone, wo platzsparende Lösungen und effizientes Lufttrocknen von Unterwäsche und Socken gefragt sind. Leichtes ABS-Material: Aus ABS-Kunststoff gefertigt wiegt der Wäschebügel nur 275g und kombiniert geringes Gewicht mit verlässlicher Tragfähigkeit für kleine Wäschestücke. Das Material ermöglicht einfaches Tragen und schnelle Montage sowie häufiges Falten und Aufhängen im Alltag. ABS-Kunststoff widersteht normaler Abnutzung bei regelmäßigem Gebrauch und bietet zuverlässige Performance ohne unnötiges Zusatzgewicht. Vielseitige Anwendung: Mit 32 Clips und stabilem Haken bietet der Mehrclip-Wäschebügel vielseitige Einsatzmöglichkeiten: Trocknen von Unterwäsche, Socken, BHs und Handtüchern sowie kleiner Kleidungsstücke. Er funktioniert als platzsparendes Aufhänge-Trockenregal für Balkon, Badezimmer, Reise, Camping und Studentenwohnheim und ermöglicht effizientes Lufttrocknen mehrerer Teile gleichzeitig ohne viel Platzbedarf. Spezifikationen: Farbe: Mehrere Optionen Größe: Länge 32cm x Breite 32cm x Höhe 32cm Material: ABS-Kunststoff Parameter: 32 Clips; Windgeschütztes Design; Faltbar für kompakte Aufbewahrung; Haken zum Aufhängen; Gewicht 275g; Geeignet für Unterwäsche, Socken, Handtücher, Kleidung; Leicht und zuverlässige Tragfähigkeit Das Paket beinhaltet: Wäschebügel x119,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, musst du zuerst prüfen, ob deine Police überhaupt beleihbar ist. Dann solltest du dich an deine Versicherungsgesellschaft wenden, um die genauen Bedingungen und Möglichkeiten zu besprechen. In der Regel kannst du einen Kredit aufnehmen, der durch den Rückkaufswert deiner Lebensversicherung abgesichert ist. Es ist wichtig, die Konditionen und Zinsen des Kredits zu überprüfen, um sicherzustellen, dass es für dich die richtige Entscheidung ist. Es kann auch sinnvoll sein, sich von einem Finanzberater beraten zu lassen, um alle Optionen zu verstehen und die beste Lösung für deine finanzielle Situation zu finden. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.