Domain versicherungen-beleihen.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-beleihen.de um.
Sind Sie am Kauf der Domain
versicherungen-beleihen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-beleihen.de kaufen?
Kann man jede Lebensversicherung beleihen?
Kann man jede Lebensversicherung beleihen? Ja, grundsätzlich ist es möglich, eine Lebensversicherung zu beleihen, solange sie einen ausreichenden Rückkaufswert hat. Allerdings bieten nicht alle Versicherungsgesellschaften die Möglichkeit an, die Police zu beleihen. Zudem gibt es bestimmte Voraussetzungen und Bedingungen, die erfüllt werden müssen, um eine Beleihung durchführen zu können. Es ist ratsam, sich vorab bei der jeweiligen Versicherungsgesellschaft über die genauen Modalitäten und Konditionen zu informieren. Zudem sollte man sich bewusst sein, dass eine Beleihung die Auszahlungssumme der Lebensversicherung verringern kann und zusätzliche Kosten verursachen kann. **
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **

Ähnliche Suchbegriffe für Visuell
Top-Angebote
Produkte zum Begriff Visuell:
-
GoA visuell, Schulbücher von Holger WirtzDas Buch "GoA visuell" in der 3. Auflage bietet eine strukturierte und grafische Darstellung aller relevanten IDW Verlautbarungen sowie der IDW Qualitätsmanagementstandards, die für die Abschlussprüfung von Bedeutung sind. Es richtet sich an Wirtschaftsprüfer und Fachleute, die sich mit den deutschen GoA und den modifizierten International Standards on Auditing (ISA [DE]) auseinandersetzen. Die visuelle Aufbereitung der Inhalte ermöglicht es den Leser*innen, schnell einen Überblick über die Standards zu gewinnen und sich auf die wesentlichen Aspekte zu konzentrieren, die für ihre spezifische Prüfungssituation relevant sind. Jede Verlautbarung wird durch eine Einleitungsseite ergänzt, die eine prägnante Zusammenfassung sowie Verweise auf die entsprechenden internationalen Standards bietet. Dieses Werk dient als praktische Ergänzung zur Fachliteratur und unterstützt die Nutzer*innen dabei, die komplexen Inhalte der Prüfungsstandards effizient zu erfassen.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CRR visuellCRR visuell , Die mehr als 500 Artikel umfassende CRR-Verordnung umfasst insbesondere Regelungen zu den Bestandteilen der Eigenmittel, Eigenmittelanforderungen, Großkrediten, Berichterstattung zur Liquidität, Verschuldung und Offenlegung. Die grafische Darstellung ermöglicht einen schnellen Zugang zu dem komplexen Regelwerk. Darüber hinaus sind diejenigen Änderungen besonders hervorgehoben, die sich auf die nationalen Bestimmungen beziehen, im Wesentlichen das KWG, die SolvV sowie die GroMiKV. Mit Einführung in jeden Themenbereich und hilfreichen Anhängen, wie z.B. einer Übersicht über die Begriffsbestimmungen der CRR und einer Übersicht der an die EBA gerichteten Arbeitsaufträge. Die 4. Auflage berücksichtigt die neuen Regelungen der CRR III, welche zum 1.1.2025 zur Anwendung kommen. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 4. Auflage 2025, Erscheinungsjahr: 20250424, Redaktion: Luz, Günther~Walch, Karlheinz~Weber, Max~Schaber, Mathias~Wagner, Claus-Peter~Gehde-Trapp, Monika~Witt, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage 2025, Seitenzahl/Blattzahl: 500, Keyword: Banken; Bankenaufsicht; Bankrecht; CRD-IV; CRR; Capital; Claus-Peter; EU; EU-Vorschriften; Eigenmittel; Fachbuch; Finanzierung; Großkredite; Günther; Kontrahentenrisiko; Leverage; Liquidität; Luz; Mathias; Max; Neus; Peter; Regulation; Requirements; Schaber; Schneider; Vorschriften; Wagner; Weber; Werner; visuell, Fachschema: Bankrecht~Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~International (Recht)~Internationales Recht~Wirtschaftsgesetz~Wirtschaftsrecht~Bank - Bankgeschäft, Fachkategorie: Industrien und Branchen~Internationales Öffentliches Recht: Wirtschafts- und Handelsrecht~Bankrecht, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 28, Gewicht: 802, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer visuell, Fachbücher von Thomas HartlDas Fachbuch "Umsatzsteuer visuell" bietet eine umfassende und anschauliche Darstellung der Umsatzsteuer in Form von 23 Schaubildern. Diese Visualisierungen sind darauf ausgelegt, komplexe steuerrechtliche Zusammenhänge verständlich zu machen und das Wissen nachhaltig zu vertiefen. Anstatt sich lediglich auf das Auswendiglernen von Gesetzestexten zu konzentrieren, ermöglicht dieses Buch den Leserinnen und Lesern, die relevanten Inhalte und deren Bedeutung zu erfassen. Die systematische Gliederung der Schaubilder erleichtert das Lernen und Nacharbeiten, insbesondere für angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte. Zudem sind die Schaubilder mit Hinweisen auf die entsprechenden Fundstellen im Lehrbuch versehen, was das Nachschlagen und Vertiefen des Stoffes unterstützt. Die 7. überarbeitete und aktualisierte Auflage stellt sicher, dass die Informationen auf dem neuesten Stand sind und die Leserinnen und Leser optimal auf ihre Prüfungen vorbereitet werden.38,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
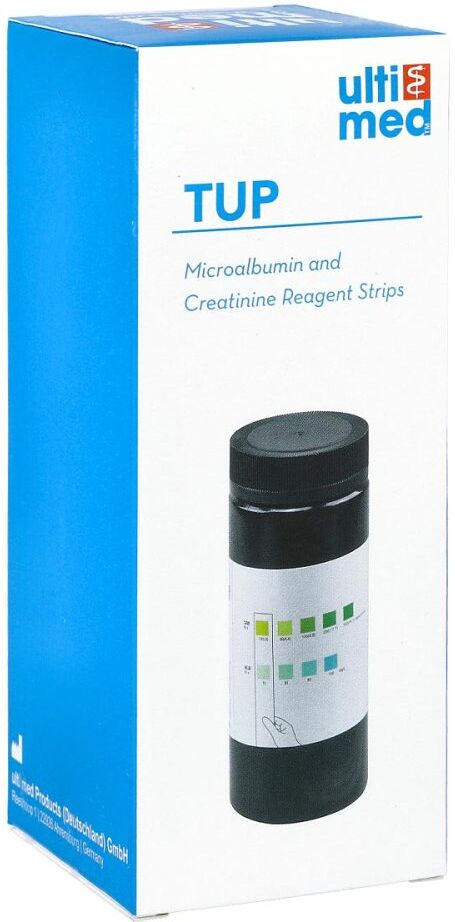
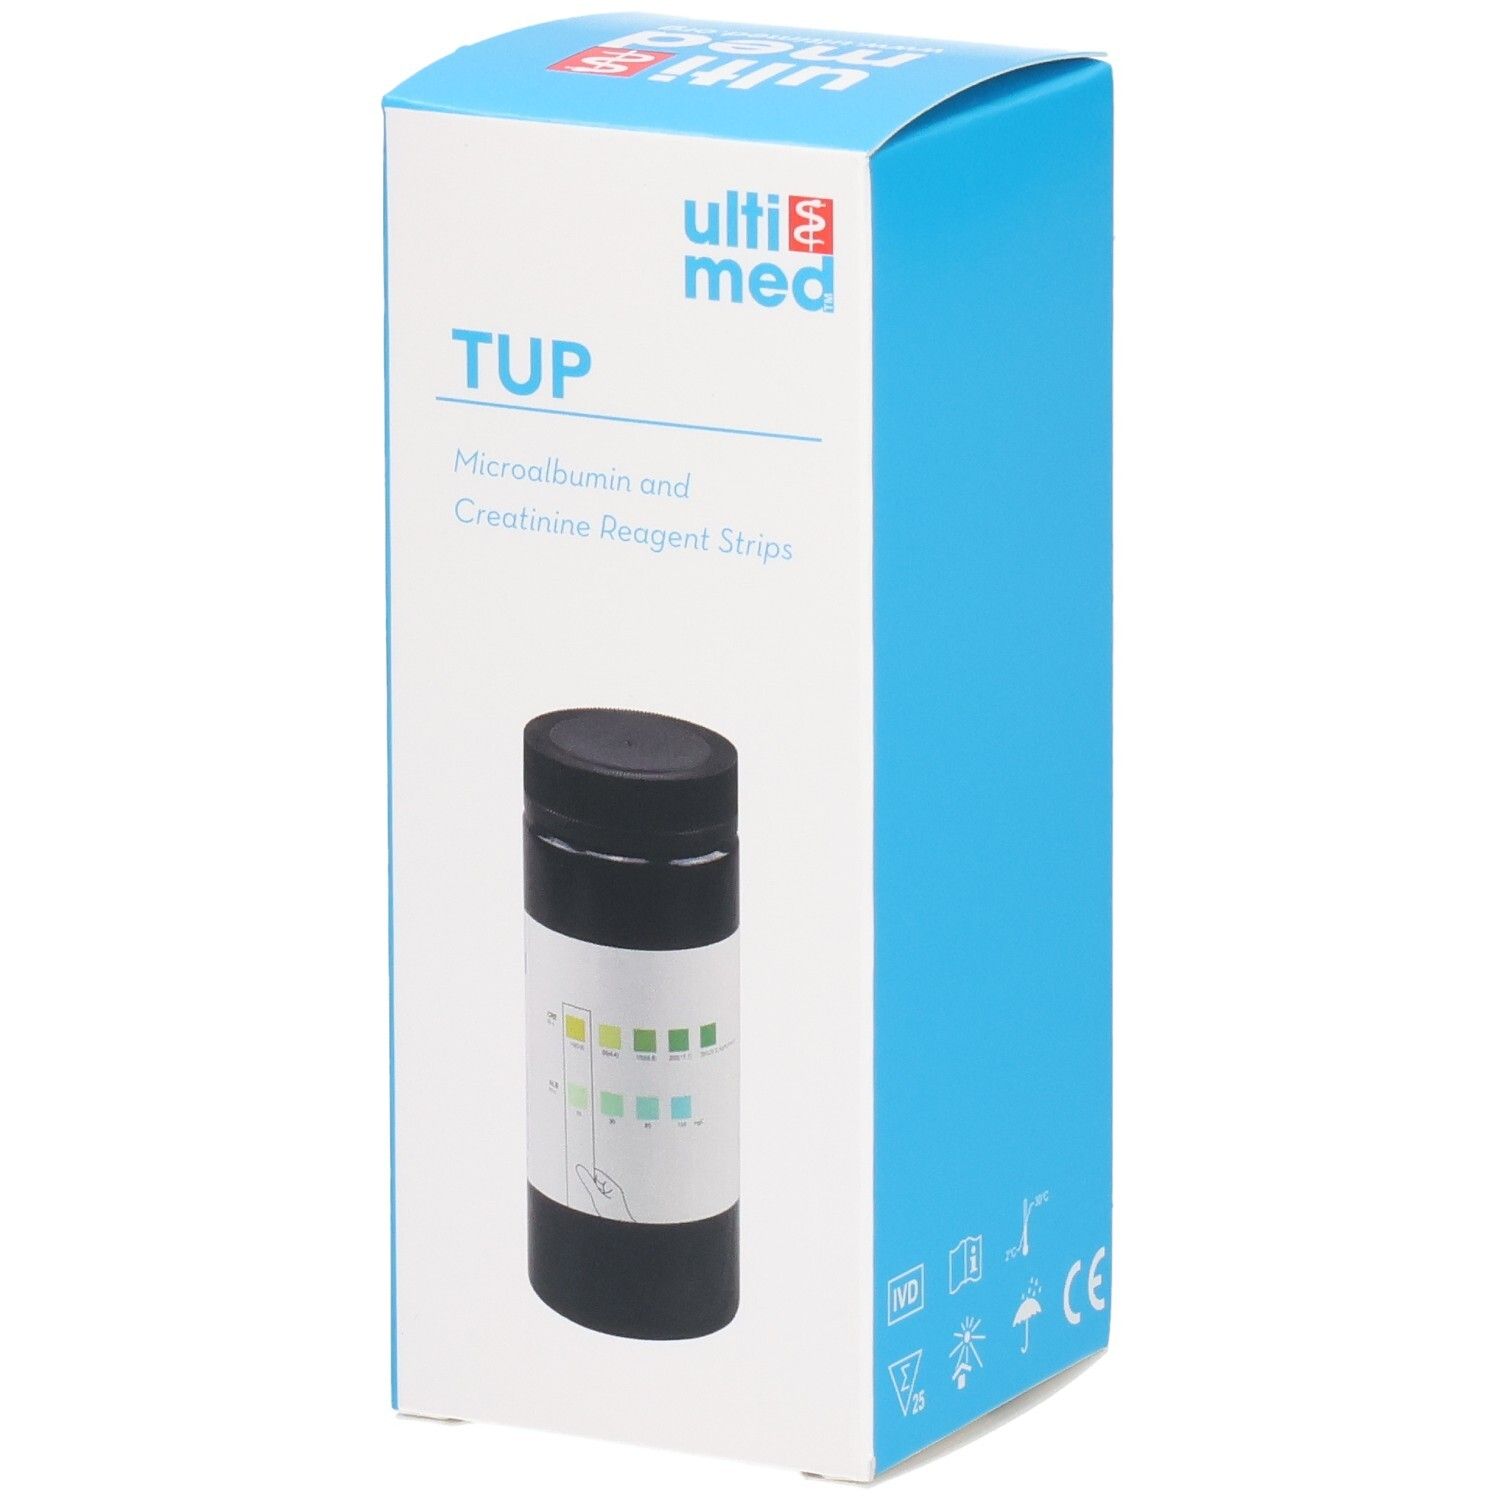
Microalbumin Kreatin Urinteststreifen visuell 25 St Teststreifenulti med TUP Mikroalbumin- und Kreatinin-Teststreifen (25 Teststreifen) Die ulti med TUP Mikroalbumin- und Kreatinin-Teststreifen sind für die professionelle In-vitro-Diagnostik bestimmt und ermöglichen die gleichzeitige Bestimmung von Mikroalbumin und Kreatinin im Urin. Die Teststreifen unterstützen das Screening auf eine Mikroalbuminurie und tragen zur frühzeitigen Erkennung einer möglichen Nierenschädigung bei. Die Auswertung erfolgt mithilfe eines geeigneten Analysegerätes. Professionelle In-vitro-Diagnostik Bestimmung von Mikroalbumin und Kreatinin im Urin 2 Testparameter auf einem Teststreifen Zur Früherkennung einer Mikroalbuminurie 25 Urin-Teststreifen pro Packung Inklusive Gebrauchsanweisung CE-gekennzeichnetes IVD-Produkt Anwendung: Die Teststreifen sind ausschließlich für die professionelle In-vitro-Diagnostik bestimmt. Die Anwendung erfolgt gemäß der beiliegenden Gebrauchsanweisung und in Verbindung mit einem kompatiblen Analysegerät. Hersteller: ulti med Products (Deutschland) GmbH Reeshoop 1 22926 Ahrensburg Deutschland18,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie kann man eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, müssen Sie sich an Ihre Versicherungsgesellschaft wenden und die entsprechenden Unterlagen ausfüllen. In der Regel können Sie einen Kredit aufnehmen, der durch den Rückkaufswert Ihrer Police abgesichert ist. Die Höhe des Darlehens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem aktuellen Wert Ihrer Police und den Bedingungen Ihres Versicherungsvertrags. Es ist wichtig zu beachten, dass das Beleihen einer Lebensversicherung Auswirkungen auf die Auszahlung im Todesfall haben kann, da das Darlehen und die Zinsen zurückgezahlt werden müssen. Es ist ratsam, sich vorab ausführlich von einem Finanzberater beraten zu lassen. **
-
Wie kann ich eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, musst du zuerst prüfen, ob deine Police überhaupt beleihbar ist. Dann solltest du dich an deine Versicherungsgesellschaft wenden, um die genauen Bedingungen und Möglichkeiten zu besprechen. In der Regel kannst du einen Kredit aufnehmen, der durch den Rückkaufswert deiner Lebensversicherung abgesichert ist. Es ist wichtig, die Konditionen und Zinsen des Kredits zu überprüfen, um sicherzustellen, dass es für dich die richtige Entscheidung ist. Es kann auch sinnvoll sein, sich von einem Finanzberater beraten zu lassen, um alle Optionen zu verstehen und die beste Lösung für deine finanzielle Situation zu finden. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **


Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
Top-Angebote
Produkte zum Begriff Visuell:
-
GoA visuell, Schulbücher von Holger WirtzDas Buch "GoA visuell" in der 3. Auflage bietet eine strukturierte und grafische Darstellung aller relevanten IDW Verlautbarungen sowie der IDW Qualitätsmanagementstandards, die für die Abschlussprüfung von Bedeutung sind. Es richtet sich an Wirtschaftsprüfer und Fachleute, die sich mit den deutschen GoA und den modifizierten International Standards on Auditing (ISA [DE]) auseinandersetzen. Die visuelle Aufbereitung der Inhalte ermöglicht es den Leser*innen, schnell einen Überblick über die Standards zu gewinnen und sich auf die wesentlichen Aspekte zu konzentrieren, die für ihre spezifische Prüfungssituation relevant sind. Jede Verlautbarung wird durch eine Einleitungsseite ergänzt, die eine prägnante Zusammenfassung sowie Verweise auf die entsprechenden internationalen Standards bietet. Dieses Werk dient als praktische Ergänzung zur Fachliteratur und unterstützt die Nutzer*innen dabei, die komplexen Inhalte der Prüfungsstandards effizient zu erfassen.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CRR visuellCRR visuell , Die mehr als 500 Artikel umfassende CRR-Verordnung umfasst insbesondere Regelungen zu den Bestandteilen der Eigenmittel, Eigenmittelanforderungen, Großkrediten, Berichterstattung zur Liquidität, Verschuldung und Offenlegung. Die grafische Darstellung ermöglicht einen schnellen Zugang zu dem komplexen Regelwerk. Darüber hinaus sind diejenigen Änderungen besonders hervorgehoben, die sich auf die nationalen Bestimmungen beziehen, im Wesentlichen das KWG, die SolvV sowie die GroMiKV. Mit Einführung in jeden Themenbereich und hilfreichen Anhängen, wie z.B. einer Übersicht über die Begriffsbestimmungen der CRR und einer Übersicht der an die EBA gerichteten Arbeitsaufträge. Die 4. Auflage berücksichtigt die neuen Regelungen der CRR III, welche zum 1.1.2025 zur Anwendung kommen. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 4. Auflage 2025, Erscheinungsjahr: 20250424, Redaktion: Luz, Günther~Walch, Karlheinz~Weber, Max~Schaber, Mathias~Wagner, Claus-Peter~Gehde-Trapp, Monika~Witt, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage 2025, Seitenzahl/Blattzahl: 500, Keyword: Banken; Bankenaufsicht; Bankrecht; CRD-IV; CRR; Capital; Claus-Peter; EU; EU-Vorschriften; Eigenmittel; Fachbuch; Finanzierung; Großkredite; Günther; Kontrahentenrisiko; Leverage; Liquidität; Luz; Mathias; Max; Neus; Peter; Regulation; Requirements; Schaber; Schneider; Vorschriften; Wagner; Weber; Werner; visuell, Fachschema: Bankrecht~Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Handelsrecht~International (Recht)~Internationales Recht~Wirtschaftsgesetz~Wirtschaftsrecht~Bank - Bankgeschäft, Fachkategorie: Industrien und Branchen~Internationales Öffentliches Recht: Wirtschafts- und Handelsrecht~Bankrecht, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 28, Gewicht: 802, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man jede Lebensversicherung beleihen?
Kann man jede Lebensversicherung beleihen? Ja, grundsätzlich ist es möglich, eine Lebensversicherung zu beleihen, solange sie einen ausreichenden Rückkaufswert hat. Allerdings bieten nicht alle Versicherungsgesellschaften die Möglichkeit an, die Police zu beleihen. Zudem gibt es bestimmte Voraussetzungen und Bedingungen, die erfüllt werden müssen, um eine Beleihung durchführen zu können. Es ist ratsam, sich vorab bei der jeweiligen Versicherungsgesellschaft über die genauen Modalitäten und Konditionen zu informieren. Zudem sollte man sich bewusst sein, dass eine Beleihung die Auszahlungssumme der Lebensversicherung verringern kann und zusätzliche Kosten verursachen kann. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie kann man eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, müssen Sie sich an Ihre Versicherungsgesellschaft wenden und die entsprechenden Unterlagen ausfüllen. In der Regel können Sie einen Kredit aufnehmen, der durch den Rückkaufswert Ihrer Police abgesichert ist. Die Höhe des Darlehens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem aktuellen Wert Ihrer Police und den Bedingungen Ihres Versicherungsvertrags. Es ist wichtig zu beachten, dass das Beleihen einer Lebensversicherung Auswirkungen auf die Auszahlung im Todesfall haben kann, da das Darlehen und die Zinsen zurückgezahlt werden müssen. Es ist ratsam, sich vorab ausführlich von einem Finanzberater beraten zu lassen. **
Ähnliche Suchbegriffe für Visuell
-
Umsatzsteuer visuell, Fachbücher von Thomas HartlDas Fachbuch "Umsatzsteuer visuell" bietet eine umfassende und anschauliche Darstellung der Umsatzsteuer in Form von 23 Schaubildern. Diese Visualisierungen sind darauf ausgelegt, komplexe steuerrechtliche Zusammenhänge verständlich zu machen und das Wissen nachhaltig zu vertiefen. Anstatt sich lediglich auf das Auswendiglernen von Gesetzestexten zu konzentrieren, ermöglicht dieses Buch den Leserinnen und Lesern, die relevanten Inhalte und deren Bedeutung zu erfassen. Die systematische Gliederung der Schaubilder erleichtert das Lernen und Nacharbeiten, insbesondere für angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte. Zudem sind die Schaubilder mit Hinweisen auf die entsprechenden Fundstellen im Lehrbuch versehen, was das Nachschlagen und Vertiefen des Stoffes unterstützt. Die 7. überarbeitete und aktualisierte Auflage stellt sicher, dass die Informationen auf dem neuesten Stand sind und die Leserinnen und Leser optimal auf ihre Prüfungen vorbereitet werden.38,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microalbumin Kreatin Urinteststreifen visuell 25 St Teststreifenulti med TUP Mikroalbumin- und Kreatinin-Teststreifen (25 Teststreifen) Die ulti med TUP Mikroalbumin- und Kreatinin-Teststreifen sind für die professionelle In-vitro-Diagnostik bestimmt und ermöglichen die gleichzeitige Bestimmung von Mikroalbumin und Kreatinin im Urin. Die Teststreifen unterstützen das Screening auf eine Mikroalbuminurie und tragen zur frühzeitigen Erkennung einer möglichen Nierenschädigung bei. Die Auswertung erfolgt mithilfe eines geeigneten Analysegerätes. Professionelle In-vitro-Diagnostik Bestimmung von Mikroalbumin und Kreatinin im Urin 2 Testparameter auf einem Teststreifen Zur Früherkennung einer Mikroalbuminurie 25 Urin-Teststreifen pro Packung Inklusive Gebrauchsanweisung CE-gekennzeichnetes IVD-Produkt Anwendung: Die Teststreifen sind ausschließlich für die professionelle In-vitro-Diagnostik bestimmt. Die Anwendung erfolgt gemäß der beiliegenden Gebrauchsanweisung und in Verbindung mit einem kompatiblen Analysegerät. Hersteller: ulti med Products (Deutschland) GmbH Reeshoop 1 22926 Ahrensburg Deutschland18,69 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Westmark Timer Egg Timer Hardy, visuell, HärtegradanzeigeDie Eieruhr wird zusammen mit den Eiern in das zu erhitzende Wasser gegeben. Anhand der Verfärbung des Materials (Polyresin) kann man den Härtegrad von weich bis hart ablesen Maße: 56 x 41 x 32 mm (LxBxH) Merkmale: Anzeige: analog Ausführung: visuell7,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, musst du zuerst prüfen, ob deine Police überhaupt beleihbar ist. Dann solltest du dich an deine Versicherungsgesellschaft wenden, um die genauen Bedingungen und Möglichkeiten zu besprechen. In der Regel kannst du einen Kredit aufnehmen, der durch den Rückkaufswert deiner Lebensversicherung abgesichert ist. Es ist wichtig, die Konditionen und Zinsen des Kredits zu überprüfen, um sicherzustellen, dass es für dich die richtige Entscheidung ist. Es kann auch sinnvoll sein, sich von einem Finanzberater beraten zu lassen, um alle Optionen zu verstehen und die beste Lösung für deine finanzielle Situation zu finden. **
-
Wie kann die Versicherungssumme für verschiedene Arten von Versicherungen wie Lebensversicherung, Haftpflichtversicherung und Sachversicherung berechnet werden?
Die Versicherungssumme für eine Lebensversicherung wird in der Regel basierend auf dem finanziellen Bedarf des Versicherten und seiner Familie berechnet, einschließlich laufender Ausgaben, Schulden und zukünftiger finanzieller Ziele. Bei der Haftpflichtversicherung wird die Versicherungssumme oft anhand des potenziellen Schadens berechnet, den der Versicherte verursachen könnte, wie z.B. bei einem Autounfall oder einer Verletzung einer anderen Person. Für Sachversicherungen wie z.B. die Hausratversicherung wird die Versicherungssumme oft anhand des geschätzten Werts der versicherten Gegenstände berechnet, um sicherzustellen, dass im Falle eines Schadens ausreichend Entschädigung gezahlt werden kann. In allen Fällen ist es wichtig, **
-
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung?
Was ist besser Unfallversicherung oder Berufsunfähigkeitsversicherung? Die Entscheidung zwischen einer Unfallversicherung und einer Berufsunfähigkeitsversicherung hängt von individuellen Bedürfnissen ab. Eine Unfallversicherung bietet Schutz bei Unfällen, unabhängig davon, ob sie zu einer Berufsunfähigkeit führen. Eine Berufsunfähigkeitsversicherung hingegen sichert das Einkommen ab, falls man aufgrund von Krankheit oder Unfall seinen Beruf nicht mehr ausüben kann. Beide Versicherungen können sinnvoll sein, je nach persönlicher Risikoeinschätzung und finanziellen Situation. Es empfiehlt sich, die eigenen Bedürfnisse und Risiken genau zu analysieren, um die passende Absicherung zu wählen. **
-
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung?
Was ist der Unterschied zwischen Berufsunfähigkeitsversicherung und Unfallversicherung? Die Berufsunfähigkeitsversicherung zahlt eine Rente, wenn man aufgrund von gesundheitlichen Gründen seinen Beruf nicht mehr ausüben kann, unabhängig davon, ob dies durch einen Unfall oder eine Krankheit verursacht wurde. Die Unfallversicherung hingegen zahlt eine Leistung nur bei Unfällen, die zu einer dauerhaften Beeinträchtigung führen. Zudem ist die Berufsunfähigkeitsversicherung speziell auf die Absicherung der Arbeitskraft ausgerichtet, während die Unfallversicherung auch für Freizeitunfälle gilt. Die Berufsunfähigkeitsversicherung ist in der Regel teurer als die Unfallversicherung, da sie einen umfassenderen Schutz bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.