Domain versicherungen-beleihen.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-beleihen.de um.
Sind Sie am Kauf der Domain
versicherungen-beleihen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-beleihen.de kaufen?
Welche Laserklasse ist in Deutschland erlaubt?
In Deutschland ist die Verwendung von Lasern der Klasse 1 bis 2 erlaubt, solange sie den gesetzlichen Bestimmungen entsprechen. Laser der Klasse 3R sind ebenfalls erlaubt, jedoch unterliegen sie strengeren Sicherheitsvorschriften. Laser der Klasse 3B und 4 sind in der Regel für den alltäglichen Gebrauch nicht zugelassen, da sie ein höheres Verletzungsrisiko darstellen. Es ist wichtig, sich vor dem Kauf und der Verwendung eines Lasers über die gesetzlichen Vorschriften zu informieren, um mögliche rechtliche Konsequenzen zu vermeiden. **
Wie gefährlich ist die Laserklasse 3b?
Die Laserklasse 3b ist potenziell gefährlich für das Auge und die Haut. Direkter Kontakt mit dem Laserstrahl kann zu Verletzungen führen, insbesondere wenn der Strahl in das Auge gelangt. Es ist wichtig, entsprechende Schutzmaßnahmen zu ergreifen und den Laser verantwortungsvoll zu verwenden. **
Ähnliche Suchbegriffe für Laserklasse
Top-Angebote
Produkte zum Begriff Laserklasse:
-
Rückversicherung - Grundlagen und Praxis, Fachbücher von Klaus GerathewohlDer „Gerathewohl“ ist das Standardwerk zur Rückversicherung. Seit seinem Erscheinen im Jahr 1976 wurde es nicht übertroffen. Das Lehrbuch ist in seiner Gesamtkonzeption so angelegt, dass es in Kreisen der Rückversicherer und Erstversicherer sowie in der Wirtschafts- und Rechtswissenschaft Verwendung finden kann. Die breitgestreuten Zielvorstellungen hinsichtlich des Adressatenkreises umfassen sowohl Praktiker und Wissenschaftler als auch Auszubildende und Studenten. Die Fülle des Stoffes machte eine Aufteilung in einen Band I und einen Band II notwendig. In Band I werden die versicherungstechnischen, wirtschaftlichen und rechtlichen Grundlagen der Rückversicherung sowie die Technik und Durchführung der einzelnen Rückversicherungsvereinbarungen behandelt. Hierbei gehen die Autoren auch auf Fragen von grundsätzlicher Bedeutung für die Rückversicherung der einzelnen Versicherungsbranchen ein. Eine Übersicht über den Inhalt von Band I und Band II ist dem Inhaltsverzeichnis des vorliegenden Bandes vorangestellt.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
§§ 172-177 (Berufsunfähigkeitsversicherung), Fachbücher von Frank BaumannDas Fachbuch "§§ 172-177 (Berufsunfähigkeitsversicherung)" von Frank Baumann bietet eine umfassende und aktuelle Analyse der Vorschriften zur Berufsunfähigkeitsversicherung. Mit einem soliden Umfang von 480 Seiten behandelt das Werk die relevanten rechtlichen Rahmenbedingungen und deren praktische Anwendung im Bereich der Sozialwissenschaften. Die 9. Auflage, veröffentlicht im Jahr 2019, stellt sicher, dass die Inhalte auf dem neuesten Stand sind und die Leserinnen und Leser mit den aktuellen Entwicklungen vertraut gemacht werden. Der feste Einband sorgt für eine langlebige Nutzung, während die handliche Grösse von 179 mm Breite und 27 mm Höhe eine einfache Handhabung ermöglicht. Mit einem Gewicht von 817 Gramm ist das Buch sowohl für den Einsatz im Büro als auch für das Studium geeignet. Dieses Fachbuch richtet sich an Fachleute, Studierende und alle Interessierten, die sich intensiv mit dem Thema Berufsunfähigkeitsversicherung auseinandersetzen möchten.149,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Verursacht der Strahl eines Barcode-Scanners der Laserklasse 2 Augenschäden?
Der Strahl eines Barcode-Scanners der Laserklasse 2 kann theoretisch Augenschäden verursachen, wenn er direkt in das Auge gerichtet wird und über einen längeren Zeitraum betrachtet wird. Allerdings ist die Wahrscheinlichkeit für solche Schäden sehr gering, da die Strahlung in dieser Klasse als sicher für den normalen Gebrauch angesehen wird. Es wird jedoch empfohlen, den direkten Kontakt des Strahls mit den Augen zu vermeiden, um mögliche Risiken auszuschließen. **
-
Unter welche Laserklasse fällt der optische Anschluss SPDIF bei meiner Soundkarte?
Der optische Anschluss SPDIF bei Soundkarten fällt in der Regel unter die Laserklasse 1. Diese Klasse bezeichnet Lasergeräte, die unter normalen Betriebsbedingungen sicher sind und keine Gefahr für das Auge darstellen. **
-
Kann man jede Lebensversicherung beleihen?
Kann man jede Lebensversicherung beleihen? Ja, grundsätzlich ist es möglich, eine Lebensversicherung zu beleihen, solange sie einen ausreichenden Rückkaufswert hat. Allerdings bieten nicht alle Versicherungsgesellschaften die Möglichkeit an, die Police zu beleihen. Zudem gibt es bestimmte Voraussetzungen und Bedingungen, die erfüllt werden müssen, um eine Beleihung durchführen zu können. Es ist ratsam, sich vorab bei der jeweiligen Versicherungsgesellschaft über die genauen Modalitäten und Konditionen zu informieren. Zudem sollte man sich bewusst sein, dass eine Beleihung die Auszahlungssumme der Lebensversicherung verringern kann und zusätzliche Kosten verursachen kann. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **

Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Wie kann man eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, müssen Sie sich an Ihre Versicherungsgesellschaft wenden und die entsprechenden Unterlagen ausfüllen. In der Regel können Sie einen Kredit aufnehmen, der durch den Rückkaufswert Ihrer Police abgesichert ist. Die Höhe des Darlehens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem aktuellen Wert Ihrer Police und den Bedingungen Ihres Versicherungsvertrags. Es ist wichtig zu beachten, dass das Beleihen einer Lebensversicherung Auswirkungen auf die Auszahlung im Todesfall haben kann, da das Darlehen und die Zinsen zurückgezahlt werden müssen. Es ist ratsam, sich vorab ausführlich von einem Finanzberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Laserklasse:
-
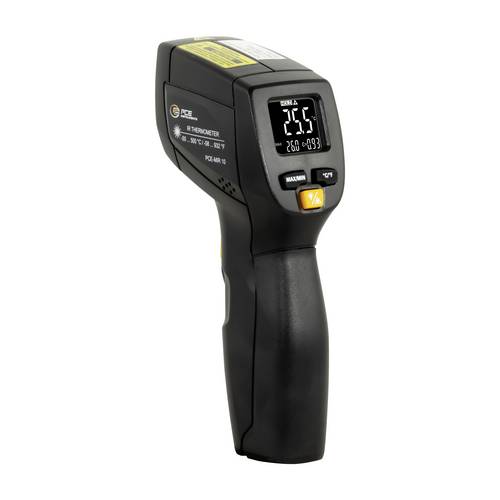
PCE Instruments Infrarotthermometer PCE-MIR 10 |-50 ... +500°C |°F |Messfleckverhältnis 12:1 |Laserklasse 2Das Punkt Infrarot Thermometer hat einen Messbereich von -50 ... +500 °C und deckt einen großen Temperaturbereich ab. Mit einer Genauigkeit von ±2 % ±2 °C bei 20 ... 500 °C ist das Punkt Infrarot Thermometer ein sehr präzises Messmittel. Zur besseren Orientierung des Messflecks ist ein Laserpointer bei dem Punkt Infrarot Thermometer verbaut. Dieser Laser bei dem Punkt Infrarot Thermometer hat eine Ausgangsleistung von <1 mW. Der Emissionswert bei dem Punkt Infrarot Thermometer ist fest mit 0,95. Seine Anwendung findet das Punkt Infrarot Thermometer zum Beispiel bei der Oberflächen Temperaturprüfung von Elektro-, Verbrennermotoren oder von Kühlkörpern. Dank der Kompakten Bauweise ist das Punkt Infrarot Thermometer handlich und kann leicht verstaut werden. Um das Punkt Infrarot Thermometer einzuschalten muss die Messtaste gedrückt werden. Die Messung wird somit sofort vom Punkt Infrarot Thermometer aufgenommen. Wird die Taste losgelassen, bleibt der letzte Wert auf dem Display vom Punkt Infrarot Thermometer stehen, bis eine neue Messung durchgeführt wird. Optional kann das Punkt Infrarot Thermometer mit einem ISO Kalibrierzertifikat ausgestattet werden.40,57 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
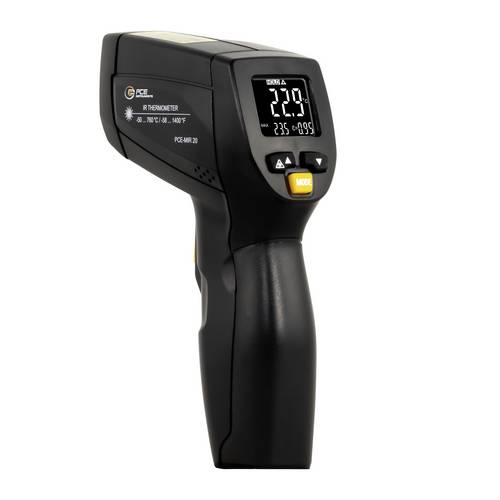
PCE Instruments Digitalthermometer PCE-MIR 20 |-50 ... +760°C |°F |Messfleckverhältnis 12:1 |Dopellaser |Laserklasse 2Das Digitalthermometer hat einen Messbereich von -50 ... +760 °C und deckt somit einen großen Temperaturbereich ab. Mit einer Genauigkeit von ±2 % ±2 °C bei 20 ... 760 °C ist das Digitalthermometer ein sehr präzises Messmittel. Zur besseren Orientierung des Messflecks sind zwei Laser bei dem Digitalthermometer verbaut. Beide Laser haben eine Ausgangsleistung von <1 mW. Um verschiedene Oberflächen mit dem Digitalthermometer zu bestimmen, kann der Emissionswert zwischen 0,10 ... 1,00 eingestellt werden. Mit der Grenzwertalarmfunktion bei dem Digitalthermometer kann eine mindest Temperatur und eine maximal Temperatur individuell eingestellt werden. Wird der eingestellte Grenzwert während einer Messung mit dem Digitalthermometer über- oder unterschritten. Wird dies sofort akustisch und visuell vom Digitalthermometer signalisiert. Um das Digitalthermometer einzuschalten muss die Messtaste gedrückt werden. Die Messung wird somit sofort vom Digitalthermometer aufgenommen. Wird die Taste losgelassen, bleibt der letzte Wert auf dem Display vom Digitalthermometer stehen, bis eine neue Messung durchgeführt wird. Die Optional kann das Digitalthermometer mit einem ISO Kalibrierzertifikat ausgestattet werden.68,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Rückversicherung - Grundlagen und Praxis, Fachbücher von Klaus GerathewohlDer „Gerathewohl“ ist das Standardwerk zur Rückversicherung. Seit seinem Erscheinen im Jahr 1976 wurde es nicht übertroffen. Das Lehrbuch ist in seiner Gesamtkonzeption so angelegt, dass es in Kreisen der Rückversicherer und Erstversicherer sowie in der Wirtschafts- und Rechtswissenschaft Verwendung finden kann. Die breitgestreuten Zielvorstellungen hinsichtlich des Adressatenkreises umfassen sowohl Praktiker und Wissenschaftler als auch Auszubildende und Studenten. Die Fülle des Stoffes machte eine Aufteilung in einen Band I und einen Band II notwendig. In Band I werden die versicherungstechnischen, wirtschaftlichen und rechtlichen Grundlagen der Rückversicherung sowie die Technik und Durchführung der einzelnen Rückversicherungsvereinbarungen behandelt. Hierbei gehen die Autoren auch auf Fragen von grundsätzlicher Bedeutung für die Rückversicherung der einzelnen Versicherungsbranchen ein. Eine Übersicht über den Inhalt von Band I und Band II ist dem Inhaltsverzeichnis des vorliegenden Bandes vorangestellt.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Laserklasse ist in Deutschland erlaubt?
In Deutschland ist die Verwendung von Lasern der Klasse 1 bis 2 erlaubt, solange sie den gesetzlichen Bestimmungen entsprechen. Laser der Klasse 3R sind ebenfalls erlaubt, jedoch unterliegen sie strengeren Sicherheitsvorschriften. Laser der Klasse 3B und 4 sind in der Regel für den alltäglichen Gebrauch nicht zugelassen, da sie ein höheres Verletzungsrisiko darstellen. Es ist wichtig, sich vor dem Kauf und der Verwendung eines Lasers über die gesetzlichen Vorschriften zu informieren, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie gefährlich ist die Laserklasse 3b?
Die Laserklasse 3b ist potenziell gefährlich für das Auge und die Haut. Direkter Kontakt mit dem Laserstrahl kann zu Verletzungen führen, insbesondere wenn der Strahl in das Auge gelangt. Es ist wichtig, entsprechende Schutzmaßnahmen zu ergreifen und den Laser verantwortungsvoll zu verwenden. **
-
Verursacht der Strahl eines Barcode-Scanners der Laserklasse 2 Augenschäden?
Der Strahl eines Barcode-Scanners der Laserklasse 2 kann theoretisch Augenschäden verursachen, wenn er direkt in das Auge gerichtet wird und über einen längeren Zeitraum betrachtet wird. Allerdings ist die Wahrscheinlichkeit für solche Schäden sehr gering, da die Strahlung in dieser Klasse als sicher für den normalen Gebrauch angesehen wird. Es wird jedoch empfohlen, den direkten Kontakt des Strahls mit den Augen zu vermeiden, um mögliche Risiken auszuschließen. **
-
Unter welche Laserklasse fällt der optische Anschluss SPDIF bei meiner Soundkarte?
Der optische Anschluss SPDIF bei Soundkarten fällt in der Regel unter die Laserklasse 1. Diese Klasse bezeichnet Lasergeräte, die unter normalen Betriebsbedingungen sicher sind und keine Gefahr für das Auge darstellen. **
Ähnliche Suchbegriffe für Laserklasse
-
§§ 172-177 (Berufsunfähigkeitsversicherung), Fachbücher von Frank BaumannDas Fachbuch "§§ 172-177 (Berufsunfähigkeitsversicherung)" von Frank Baumann bietet eine umfassende und aktuelle Analyse der Vorschriften zur Berufsunfähigkeitsversicherung. Mit einem soliden Umfang von 480 Seiten behandelt das Werk die relevanten rechtlichen Rahmenbedingungen und deren praktische Anwendung im Bereich der Sozialwissenschaften. Die 9. Auflage, veröffentlicht im Jahr 2019, stellt sicher, dass die Inhalte auf dem neuesten Stand sind und die Leserinnen und Leser mit den aktuellen Entwicklungen vertraut gemacht werden. Der feste Einband sorgt für eine langlebige Nutzung, während die handliche Grösse von 179 mm Breite und 27 mm Höhe eine einfache Handhabung ermöglicht. Mit einem Gewicht von 817 Gramm ist das Buch sowohl für den Einsatz im Büro als auch für das Studium geeignet. Dieses Fachbuch richtet sich an Fachleute, Studierende und alle Interessierten, die sich intensiv mit dem Thema Berufsunfähigkeitsversicherung auseinandersetzen möchten.149,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berufsunfähigkeitsversicherung, Fachbücher von Wolfgang Voit, Kai-Jochen NeuhausZum Werk Das Standardwerk zur Berufsunfähigkeitsversicherung enthält eine umfassende Aufbereitung der obergerichtlichen und höchstrichterlichen Rechtsprechung sowie der damit verbundenen Diskussionen. So werden beispielsweise die Auswirkungen der BGH-Rechtsprechung aus dem Jahr 2022 zum unwirksamen rückwirkend befristeten Anerkenntnis des Versicherers und sog. Uno-actu-Entscheidungen ausführlich erörtert. Ein zusätzliches Augenmerk liegt auf der verständlichen Darstellung wichtiger medizinischer Aspekte einschliesslich eines gesonderten Kapitels zur medizinischen Begutachtung. Erörtert werden auch Randbereiche wie Abtretung, Zwangsvollstreckung, Bezugsberechtigung und BU-Versicherungsfall in der Rechtsschutzversicherung, darüber hinaus besondere, mit der BU-Versicherung verknüpfte Themen wie Erwerbsunfähigkeitsversicherung und Haftungsfragen in der Versicherungsvermittlung. Vorteile auf einen Blick - Klare Systematisierung zum schnellen Auffinden - Checklisten, Praxistipps, Beispiele, Muster - Umfangreiche Ausführungen zur vorvertraglichen Anzeigepflichtverletzung - Hilfestellung zur Prüfung medizinischer Gutachten - Umfassende Darstellung von BU-Gerichtsverfahren - Berücksichtigung der aktuellen Versicherungsbedingungen des GDV Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für Mitarbeiterinnen und Mitarbeiter von Versicherungsunternehmen (Antrags-, Leistungsprüfungs-, Rechtsabteilung), Richterschaft und Rechtsanwaltschaft, Verbände und Vereinigungen der Versicherungsbranche, Versicherungsvermittler und -vermittlerinnen sowie Mediziner und Medizinerinnen im Bereich der Berufsunfähigkeitsversicherung.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man jede Lebensversicherung beleihen?
Kann man jede Lebensversicherung beleihen? Ja, grundsätzlich ist es möglich, eine Lebensversicherung zu beleihen, solange sie einen ausreichenden Rückkaufswert hat. Allerdings bieten nicht alle Versicherungsgesellschaften die Möglichkeit an, die Police zu beleihen. Zudem gibt es bestimmte Voraussetzungen und Bedingungen, die erfüllt werden müssen, um eine Beleihung durchführen zu können. Es ist ratsam, sich vorab bei der jeweiligen Versicherungsgesellschaft über die genauen Modalitäten und Konditionen zu informieren. Zudem sollte man sich bewusst sein, dass eine Beleihung die Auszahlungssumme der Lebensversicherung verringern kann und zusätzliche Kosten verursachen kann. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Wie kann man eine Lebensversicherung beleihen?
Um eine Lebensversicherung zu beleihen, müssen Sie sich an Ihre Versicherungsgesellschaft wenden und die entsprechenden Unterlagen ausfüllen. In der Regel können Sie einen Kredit aufnehmen, der durch den Rückkaufswert Ihrer Police abgesichert ist. Die Höhe des Darlehens hängt von verschiedenen Faktoren ab, wie zum Beispiel dem aktuellen Wert Ihrer Police und den Bedingungen Ihres Versicherungsvertrags. Es ist wichtig zu beachten, dass das Beleihen einer Lebensversicherung Auswirkungen auf die Auszahlung im Todesfall haben kann, da das Darlehen und die Zinsen zurückgezahlt werden müssen. Es ist ratsam, sich vorab ausführlich von einem Finanzberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.